近期贵金属盘面真的让人很无奈,黄金整体韧性尚可、震荡抗跌,白银却一直拖后腿,持续走出偏弱分化走势,很多做金银配对交易的从业者都直呼近期价差节奏太难拿捏。10月8日国内沪银期货再度下探,日内跌幅远超黄金,外盘COMEX白银同步承压回落,整体走势明显弱于金价,金银比修复走高的结构性特征愈发突出。不同于黄金依靠避险与储备买盘托底,白银盘面完全被宏观情绪与投机资金主导,也正因如此,各大机构对白银四季度的行情预判,出现了非常明显的观点割裂。
造成本轮白银持续偏弱的核心诱因,还是宏观端的持续压制作用。近期美债收益率持续坚挺,市场对美联储宽松落地的时间再度延后,无息贵金属资产估值普遍收缩,白银因为波动率高、投机资金占比大,调整幅度自然被进一步放大。从最新盘面数据来看,沪银日内波动幅度远超近期均值,资金出逃迹象十分明显,短线资金对利空消息的反应极度敏感,只要宏观端出现一丝偏鹰信号,就会引发集中减仓动作,这也是近期白银很难走出独立反弹的核心原因。
偏谨慎的期货机构认为,白银短期弱势格局还将延续,四季度整体行情难有亮眼表现。这类机构指出,当前美元和美债的强势格局没有出现拐点,宏观利空的大环境没有改变,白银缺少足够的多头催化。同时节后国内工业复工节奏偏慢,下游制造业、新能源行业的补库需求迟迟没有集中释放,刚需支撑力度不足。在宏观压制叠加需求偏弱的双重作用下,白银大概率维持弱势震荡,即便出现小幅反弹,持续性也会很差,很难走出趋势性修复行情。
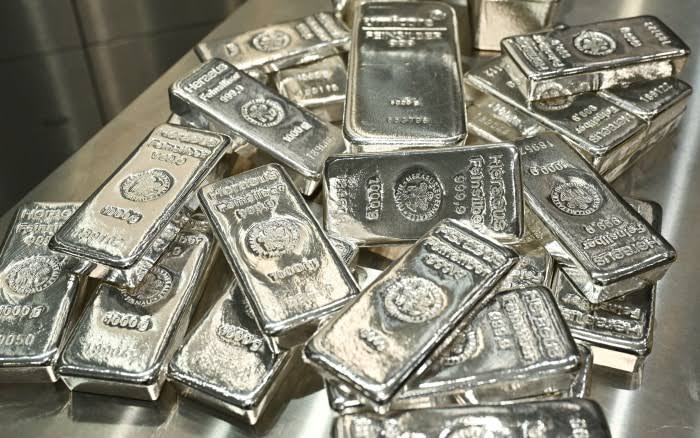
但外资与产业研究机构并不悲观,反而认为当下的持续调整,正在逐步夯实白银后续的反弹基础。从长期产业数据来看,全球白银供需缺口一直存在,光伏、电子工业的刚性消耗持续增量,低位库存的基本面逻辑始终没有被打破。机构调研数据显示,今年全球白银供需缺口规模维持高位,这种长期供需失衡,注定银价深度下跌的空间十分有限。他们判断,当前的弱势只是宏观情绪带来的阶段性扰动,并非基本面恶化,一旦美债收益率出现回落、宏观情绪边际回暖,白银的高弹性属性会快速释放,反弹力度大概率超越黄金。
目前盘面最核心的博弈点,集中在短期宏观利空和中长期产业利好的时间差上。短线交易资金只盯着美联储政策、美债波动,不断放大利空影响;而产业资金更看重长期供需格局,低位持续稳步承接,两种资金的交易周期错位,让白银行情反复震荡、涨跌无常。现货市场表现相对平稳,下游企业坚持按需采购,没有因为价格下跌恐慌拿货,也没有刻意缩减刚需订单,市场现货情绪相对理性,没有出现极端行情信号。
对比黄金的稳健走势,能清晰看出白银的行情短板,缺少长线储备资金的托底保护,完全依赖工业需求和市场情绪,容错率极低。但优势也同样明显,一旦市场风险偏好回暖,白银的反弹爆发力会远超黄金,结构性机会更强。目前多家机构对白银四季度行情预期出现明显分歧,分歧核心不在于基本面好坏,而在于宏观拐点何时到来。
整体来看,白银短期仍将处于情绪消化、震荡磨底的阶段,宏观压力暂时难以完全消退,盘面很难快速反转走强。但中长期产业支撑扎实,下行空间已经相对有限,后续只需等待宏观情绪拐点和工业需求的同步回暖,白银高弹性修复行情就有机会落地。接下来重点跟踪美国通胀数据、美债收益率走势以及国内制造业开工复苏情况,这些变量将决定白银四季度的整体运行节奏。
本文仅为市场动态信息科普,不构成任何投资建议,金融产品交易风险极高,请独立判断。